株式会社と有限会社の違いを徹底比較!新設できない理由と存続の真価
街中や取引先の名刺で日常的に見かける「有限会社」の文字。しかし、起業を志す人や若手ビジネスパーソンの間では、「なぜ最近は有限会社を新しく作れないのか」「株式会社と何が違うのか」という根本的な疑問を抱く人が少なくありません。
2006年の法改正から20年が経過した現在も、全国で数十万社もの企業が「有限会社」の形態を維持し、第一線で強固な経営を続けています。両者の違いは、単なる名称の差にとどまりません。役員の任期、決算公告の義務、維持コスト、さらには金融機関や取引先からの見え方に至るまで、経営の根幹に関わる実務上の重大な分岐点が存在します。現場の実態データと法的手続きの両面から、その決定的な差を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の会社法改正に伴い有限会社法が廃止されたため新設は不可能であり、現存する会社はすべて「特例有限会社」として存続している。
- 要点2:役員任期の更新手続きや決算公告の義務が免除されている点など、有限会社には株式会社を上回る圧倒的なコスト削減メリットがある。
- 要点3:株式会社への移行は定款変更と登記で可能だが、一度株式会社化すると二度と有限会社には戻せないため慎重な見極めが必須となる。
【疑問解消】今さら聞けない株式会社と有限会社の違いと新設できない理由
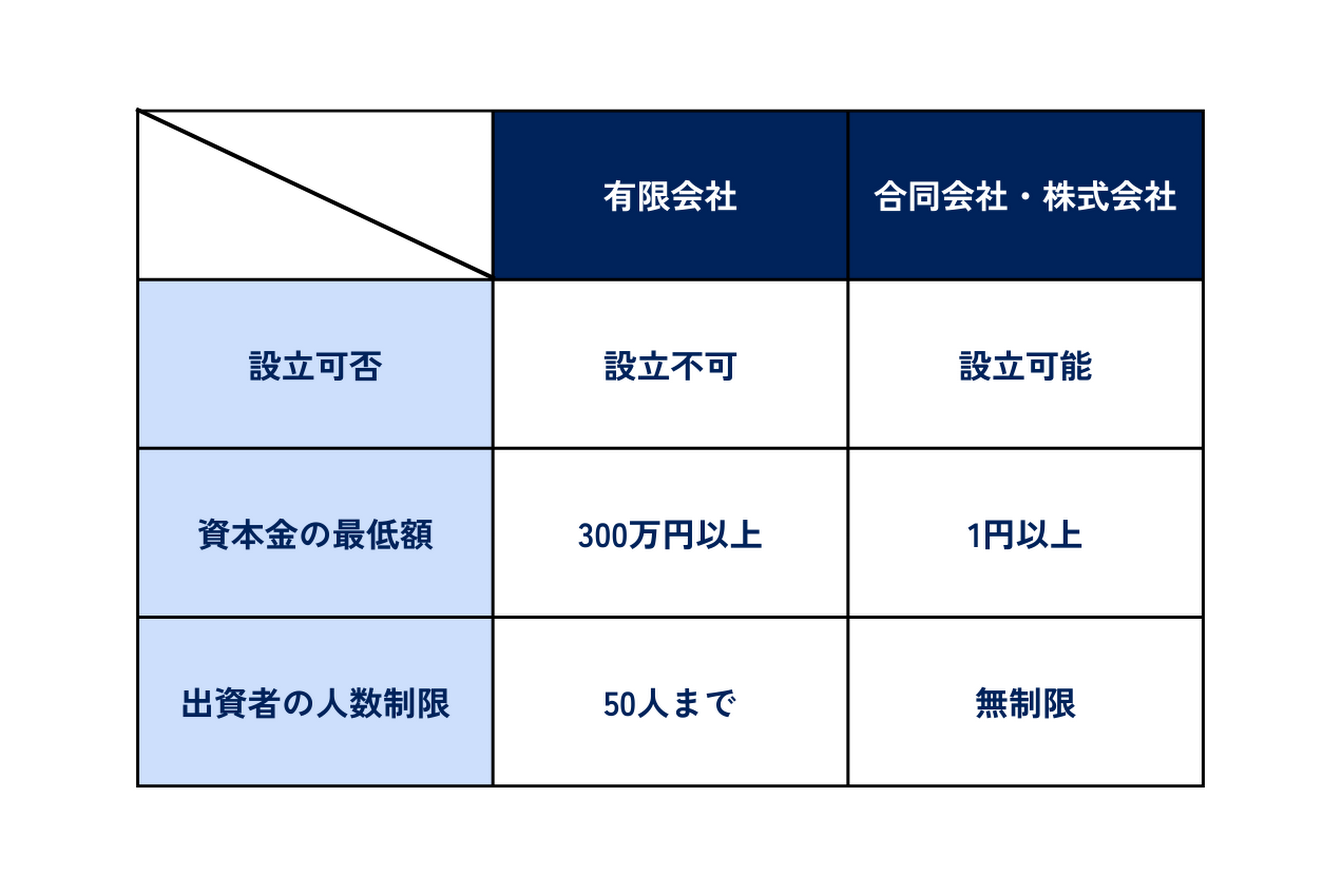
有限会社が新設できない直接の原因は、2006年5月1日に施行された新「会社法」にあります。この法改正によって、従来の「株式会社」「有限会社」「合資会社」「合名会社」に分かれていた法体系が一本化され、有限会社の根拠法であった「有限会社法」が廃止されました。
背景にあるのは、起業のハードルを下げて日本経済の新陳代謝を促す目的で行われた資本金制限の撤廃です。改正前の商法では、株式会社を設立するには最低1,000万円、有限会社でも最低300万円の資本金を用意しなければなりませんでした。有限会社はもともと「資本金が少ない中小企業向け」に設けられた受け皿だったのです。
新会社法の施行により、株式会社であっても資本金1円から設立可能になりました。さらに取締役1名のみで設立できるよう規制が大幅に緩和されたため、小規模企業向けに有限会社という枠組みを別途残す意義が薄れ、制度自体が廃止されるに至ったという会社法改正の経緯があります。
法改正以前から存在していた有限会社は強制解散させられたわけではありません。「会社法の施行に伴う関係法律の整備等に関する法律」に基づき、株式会社の一種である「特例有限会社」という法的地位を与えられ、従来の商号のまま無期限で事業を継続できる特例措置が適用されています。
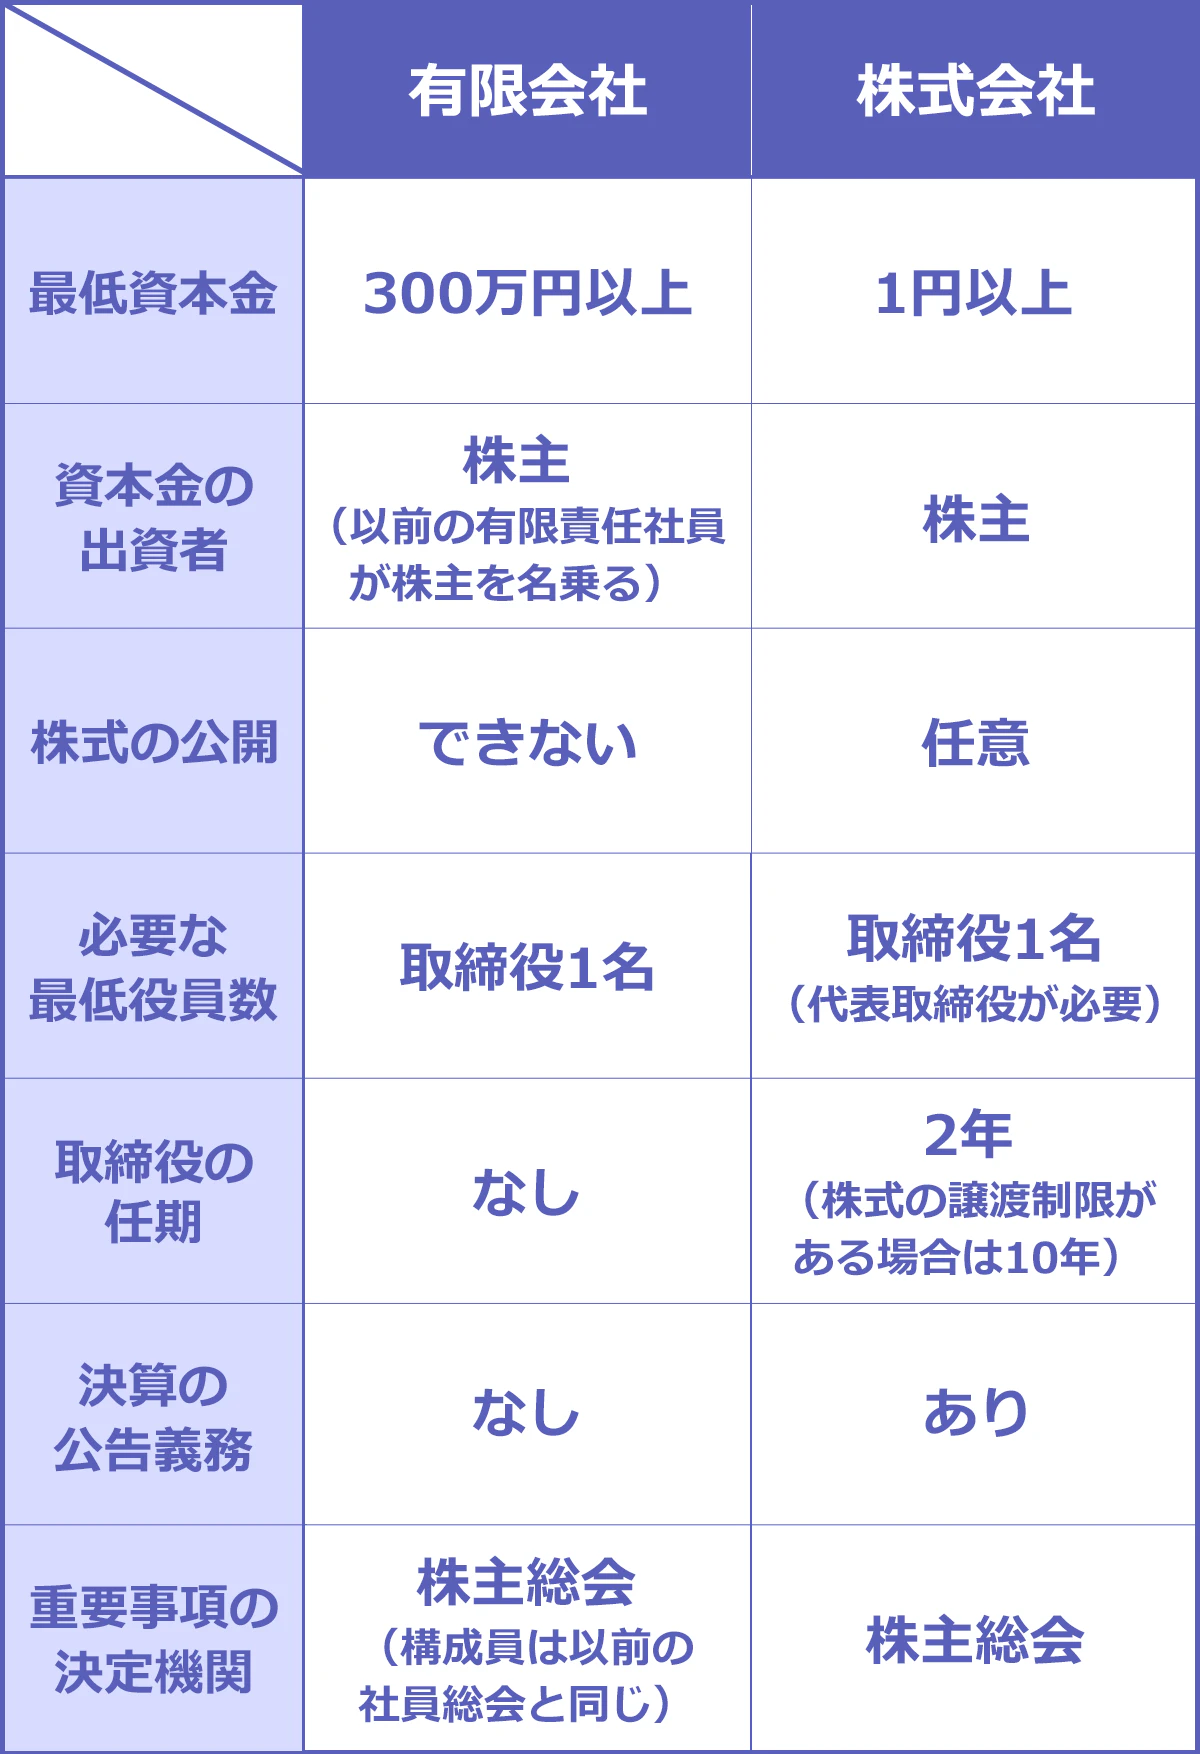
【決定的な差】役員任期から決算公告まで|実務における4大相違点
特例有限会社は法的な位置づけとしては株式会社に分類されるものの、実務上は従来の有限会社の特権やルールがそのまま維持されています。株式会社と比較した際の決定的な違いは主に以下の4点です。
第1に、役員任期の違いが挙げられます。株式会社の場合、取締役の任期は原則2年(非公開会社は定款により最長10年まで伸長可能)、監査役は原則4年(最長10年)と法律で上限が定められています。任期が満了するたびに、同じ役員が続ける場合であっても「重任登記」を行わなければならず、登録免許税(1万円または資本金1億円超は3万円)と司法書士への報酬が発生します。これに対し、特例有限会社には役員の任期制限が一切ありません。役員の死亡や辞任、解任がない限り、何十年経過しても登記変更の手間とコストがゼロで済みます。
第2に、決算公告義務の有無です。株式会社は毎決算期後、貸借対照表(大会社は損益計算書も含む)を官報、日刊新聞、または自社の電子公告によって開示する法的義務を負います。官報掲載の場合、毎年数万円の掲載費用が恒常的に発生します。一方、特例有限会社には決算公告の義務が完全に免除されています。財務情報を公に晒す必要がなく、維持費の節約と同時に経営の機密性を強固に保つことができます。
第3に、取締役の最低人数と機関設計の自由度です。特例有限会社は取締役1名から存続可能であり、監査役の設置も任意です。ただし、「取締役会」や「監査役会」といった機関を設置することは法律上認められていません。小回りの利く経営に適した設計になっています。
第4に、株式の譲渡制限です。特例有限会社は、すべての株式に譲渡制限が付いているものと法的にみなされ、株式を自由に市場で売買するような設計はできません。会社法上の公開会社になることはできず、閉鎖的な同族経営を前提とした構造が維持されています。
【データ比較】株式会社と特例有限会社の一括スペック対照表
両者の法律上の相違点とコストへの影響を、客観的な実務データに基づいて対照表に整理しました。
| 比較項目 | 特例有限会社 | 株式会社(非公開会社) | 編集部の見解・実務評価 |
|---|---|---|---|
| 新規設立の可否 | 不可能(2006年廃止) | 可能(資本金1円から) | 有限会社は現在保有している企業だけの希少枠 |
| 役員の任期 | 制限なし(無期限) | 取締役2年(最長10年) 監査役4年(最長10年) | 有限会社は定期的な重任登記費用が永年不要 |
| 決算公告の義務 | なし(完全免除) | あり(官報等で年1回) | 株式会社は年間約3万〜6万円以上の公告費負担が発生 |
| 取締役の最低人数 | 1名以上 | 1名以上(取締役会設置なら3名) | 取締役会を置かない非公開株式会社とは同水準 |
| 休眠会社のみなし解散 | 対象外 | 12年間登記がないと解散扱い | 登記忘れによる職権解散リスクが有限会社にはない |
| 商号変更の自由度 | 株式会社へ移行可能 | 有限会社への移行は不可 | 有限会社から株式会社への道は一方通行 |

【実態検証】経営者の生の声と現場目線で見えた「現在も存続する理由」
2006年の会社法改正直後には、「これからは株式会社でなければ信用されない」「有限会社はすぐに淘汰される」といった言説が一部のメディアやコンサルタントの間で盛んに語られました。しかし、20年が経過した現在でも膨大な数の企業が有限会社のまま看板を掲げ続けています。そこには、現場の実務者だけが知る現在も存続する理由があります。
都内で老舗金属加工業を営む代表取締役は、専門誌の取材に対して次のように胸の内を明かしています。
「リーマンショックの際にも株式会社への移行を勧められたが、踏み切らなくて正解だった。同族経営で後継者も身内。役員の任期書き換えや官報公告に毎年無駄金を払う余裕があるなら、1円でも設備投資に回したい。取引先の商社も信用調査会社も、うちの決算書の中身と製品の精度しか見ていない」
ビジネス現場における信用度と評判の差に関しても、ネット上の一般的なイメージとは異なる逆転現象が起きています。資本金1円から誰でも数日で設立できる現在の株式会社に比べ、現存する有限会社は「最低でも2006年以前から20年以上事業を継続させてきた」という歴史の動かぬ証明になります。
地域密着型の建設業、製造業、老舗飲食店、専門卸売業などでは、「有限会社」の屋号そのものが顧客や金融機関に対する強力な安心材料として機能しています。帝国データバンク等の信用調査においても、設立年数の長さは倒産リスクの低さを測る重要指標であり、「有限会社だから審査で不利になる」という通説は実情に即していません。
一般に知られていない盲点とネットの誤解|メリットとデメリット比較
株式会社と有限会社を取り巻く言説には、長年刷り込まれた誤解が少なくありません。メリットとデメリット比較を正確に行うためには、表層的なイメージを剥ぎ取った実務上のメリットとリスクを直視する必要があります。
有限会社を維持する最大の強みは、「ランニングコストの低さ」と「登記懈怠(けたい)リスクの完全排除」です。株式会社では、任期が切れた役員の登記を長年怠っていると、法務局から裁判所へ通知され、最高100万円以下の過料(罰金に似た制裁)が科される場合があります。さらに最後の登記から12年が経過すると「みなし解散」の手続きが取られ、会社が強制閉鎖に追い込まれる法的リスクがあります。特例有限会社にはそもそも任期がないため、こうしたペナルティとは生涯無縁です。
一方で、明確なデメリットも存在します。1つ目は、事業拡大に伴う資金調達の制限です。特例有限会社は社債の発行制限や株式による広範な資本調達、ストックオプションの発行などに厳しい法的制約があります。2つ目は、採用市場におけるリテラシー格差です。若い求職者のなかには法改正の歴史を知らず、「有限会社=小規模で不安定な会社」という先入観を持つ層が一定数存在し、新卒採用やIT系エンジニアの募集において不利に働く局面があります。
そして最大の盲点は、「株式会社への移行は一方通行である」という法的な後戻りのきかない性質です。一度株式会社に看板を掛け替えてしまうと、後から「維持費がかかるから有限会社に戻したい」と願っても、二度と特例有限会社に戻ることは法的に許されません。
【移行の実務】株式会社移行手続きの流れと定款変更・登記費用のリアル
特例有限会社から株式会社へ組織変更を行う場合、法的には「新会社の設立」ではなく、商号変更による株式会社移行手続きというスキームを採用します。法務省の規定に則り、会社の同一性を保ったまま移行できるため、取引先との契約関係や保有資産、銀行口座の名義変更などは比較的スムーズに引き継がれます。
移行手続きの基本的な手順は次の通りです。
- 株主総会の特別決議:商号変更のための定款変更(「有限会社〇〇」から「株式会社〇〇」へ)、発行可能株式総数の設定、役員任期の新設などを決議。
- 登記申請書類の作成:特例有限会社の解散登記申請書と、株式会社の設立登記申請書を同時に作成。
- 法務局への同時申請:管轄法務局に対し、2つの登記を一連の申請として提出。
ここで把握しておくべきなのが、定款変更と登記費用の生々しい出費です。法務局に支払う登録免許税として、特例有限会社の解散登記に3万円、株式会社の設立登記に資本金の1,000分の7(最低3万円)の合計最低6万円が印紙代として必須になります。司法書士に手続きを代行依頼した場合の報酬相場は5万〜10万円前後であるため、諸経費を含めた初期投資は概ね12万〜18万円程度を見込む必要があります。
初期費用以上に重いのが、移行後に恒常化する「重任登記費用」と「決算公告費用」です。目先のネームバリューだけを理由に移行し、後からランニングコストの増加に悩まされるケースは実務現場で後を絶ちません。
【プロの結論】株式会社へ移行すべき企業・特例有限会社を維持すべき企業の判断基準
会社組織の形態は、単なる見栄えではなく「事業の成長フェーズ」と「株主構成」によって冷徹に選択されるべき経営ツールです。現場の法務・財務指導実績に基づき、両者を分かつ明確な判断基準を提示します。
特例有限会社を維持し続けるべき企業の条件
株式の外部流出を絶対に防ぎたい同族経営(ファミリービジネス)や中小の老舗企業は、特例有限会社の看板を死守すべきです。役員の改選手続きが不要であるため、後継者への事業承継の準備を水面下でじっくり進めることができます。決算内容をライバル企業や外部に一切開示する必要がないため、利益率の高さや手元資金の厚みを秘匿したまま、堅実な経営を守り抜く防壁として機能します。
株式会社への移行を決断すべき企業の条件
将来的な外部資本の受け入れ(ベンチャーキャピタル等からの出資)、事業提携に伴う新株発行、大規模な採用拡大を計画している企業は、株式会社への移行が必須です。特にBtoBの大手企業との直接取引において、相手企業の購買規程で「取引先は株式会社に限る」と内規が定められている場合、商号変更による売上増が維持コストを容易に上回ります。また、将来的なM&Aや株式上場(IPO)を視野に入れている場合も、組織再編の前提として株式会社化を避けて通ることはできません。
【株式 会社 と 有限 会社 の 違い】に関するよくある質問(FAQ)
Q1:現存する有限会社は、今後法改正によって強制的に解散させられる可能性はありますか?
A1:その可能性は極めて低いです。2006年の会社法改正時、政府および法務省は既存の有限会社の事業継続性に配慮して「特例有限会社」の制度を整備しました。法律上の経過措置として期限は設けられておらず、会社側が自発的に解散や商号変更を選択しない限り、永久に存続することが法的に保障されています。
Q2:特例有限会社の名刺や会社案内には「特例有限会社」と記載しなければならないのですか?
A2:いいえ、その必要はありません。法律上の正式名称は「特例有限会社」ですが、商号としては従来通り「有限会社〇〇」と表記することが法律で義務付けられています。名刺や契約書、登記簿上の表記もすべて「有限会社」のままで完全に有効です。
Q3:株式会社に移行した場合、許認可や銀行口座、従業員の雇用契約はどうなりますか?
A3:法人格そのものが引き継がれる「同一性」を保った商号変更であるため、原則として権利義務は包括承継されます。ただし、銀行口座は名義変更手続きが必要となり、各種許認可(建設業許可、宅建業免許、飲食業許可など)についても、行政庁への「商号変更届」などの事後手続きが必須となります。許認可の種類によっては事前相談が必要な場合もあるため、移行前に管轄窓口へ確認することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
株式会社と有限会社の違いは、過去の法改正の産物にとどまらず、現在も経営のコスト効率と信用戦略に直結する重要なファクターです。資本金1円から株式会社が設立できる環境が定着したからこそ、20年以上存続している有限会社が持つ「継続性の証明」という希少価値は年々際立っています。
役員任期の無期限性や決算公告の免除といった特例有限会社ならではの利便性は、中小企業のキャッシュフローと機動力を強力に防衛します。一方で、グローバル展開や大規模な採用戦略、資本政策を描く成長ステージにおいては、株式会社への脱皮が決断を後押しする転機となるでしょう。
「周囲が株式会社だから」という短絡的な同調圧力に流されることなく、自社の事業計画、後継者問題、財務コストを冷静に天秤にかけた上で、組織形態の真価を見極めることが肝要です。 (出典: 株式 会社 と 有限 会社 の 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。