ヤマハ発動機株価掲示板が荒れる理由!暴落真相と今後の見通し徹底解説
東証プライム市場を代表するモビリティ・精密機器メーカー、ヤマハ発動機(銘柄コード:7272)。二輪車や大型船外機などのマリン事業で世界的なブランド力を誇る同社ですが、個人投資家が熱心に書き込みを続けるネット掲示板やSNS上では、時に激しい悲観論や根拠薄弱な楽観論が入り乱れ、激しい舌戦が繰り広げられています。「いまは絶好の押し目買いの好機」と息巻く声がある一方で、「どこまで下落が続くのか」と悲鳴をあげる投稿も目立ちます。
掲示板で飛び交う熱狂や不安の声を額面通りに受け取って売買を決断するのは、極めて危険な行為にほかなりません。市場で何が起きており、個人投資家は何に動揺しているのか。本稿では、ネット上で囁かれる噂の真偽を検証しつつ、公式発表データや客観的な市場指標、二輪車を中心とした海外市場の最新業績を総括。感情に流されない確かな投資判断を下すための視座を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の混乱は、欧米市場のマリン事業調整や為替変動懸念による短期的な下落局面で、感情的な投稿が急増したことが主因。
- 要点2:「優待改悪」の噂は株式分割に伴う付与基準の見直しに対する誤解であり、配当利回りと積極的な株主還元姿勢は依然として高水準を維持。
- 要点3:インド・ASEAN市場の二輪車需要やトヨタとの提携開発が中長期の成長基盤であり、短期ノイズと企業の本質的価値を切り離す視点が不可欠。
【2026年最新動向】ヤマハ発動機の株価掲示板で今何が起きているのか?急激な値動きの背景
ヤマハ発動機の株価掲示板(ヤフーファイナンス 7272)を覗くと、日々の値動きに一喜一憂する個人投資家の生々しい言葉が並んでいます。とくに出来高が急増した下落日には、「底が見えない」「機関投資家の空売り攻勢に屈した」といった悲壮感あふれる叫びが投稿欄を埋め尽くす光景が散見されます。
この急激な値動きと掲示板の過熱を招いた最大の要因は、グローバル経済の減速懸念や為替相場の急激なボラティリティです。同社は売上高の約9割を海外で稼ぎ出すグローバル企業であり、ドル箱である北米のマリン事業(船外機など)の在庫調整局面や、欧米の金利動向が業績予想にダイレクトに反映されます。外部環境の急速な変化に対して過敏に反応した売りが先行すると、レバレッジをかけた信用買い残の整理売りを巻き込み、一時的な急落を引き起こすパターンが観測されています。
現場の市場関係者やディーラーの証言によれば、「個人投資家は短期的なチャートの崩れに過剰反応しやすいが、大口の機関投資家は新興国市場のキャッシュフロー生成力を冷徹に見極めている」と指摘されます。掲示板の熱気に飲まれ、群集心理に巻き込まれて狼狽売りをしてしまう投資家と、冷静に数値を分析して押し目を狙う投資家の二極化が、掲示板上での激しい意見対立を生み出しているのです。
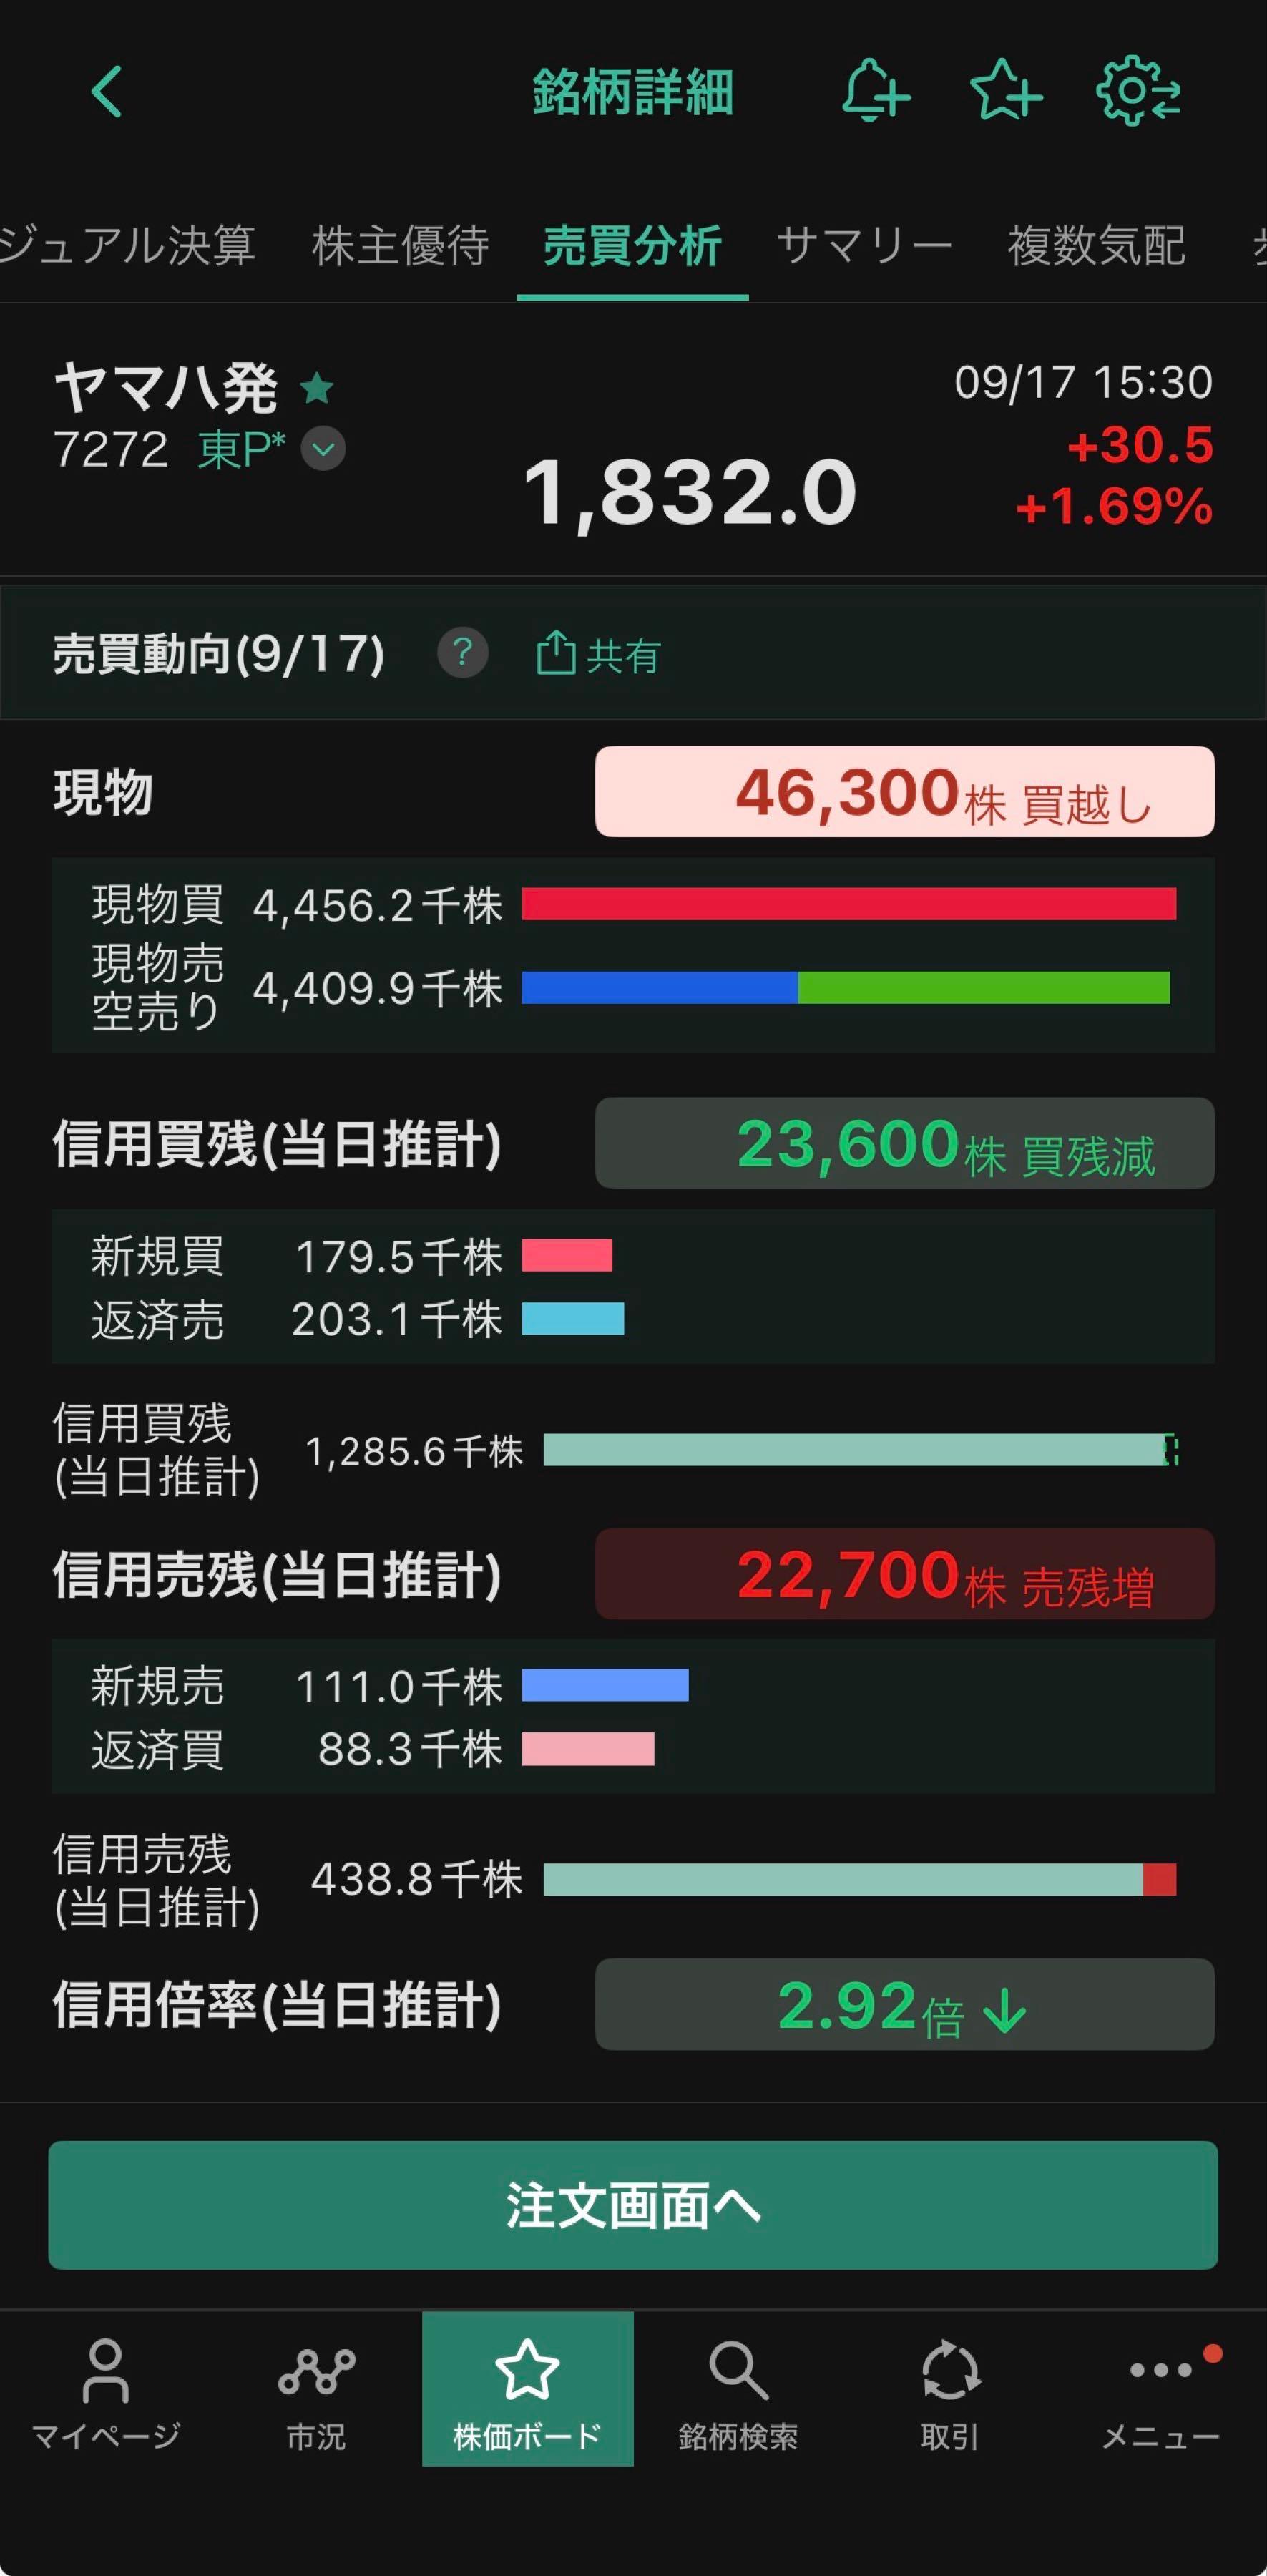
【実態検証】決算発表とネットの反応|二輪車海外市場の業績と暴落理由の現在地
決算発表の直後、掲示板の書き込みスピードは普段の数倍に跳ね上がります。ポジティブサプライズには歓喜の声が溢れ、ガイダンスが市場予想(コンセンサス)に届かなかった瞬間には「暴落確定」といった煽り文句が飛び交うのが常です。しかし、決算短信や有価証券報告書などの一次情報をつぶさに読み解くと、掲示板の短絡的な言説とは異なる構造が見えてきます。
現在、同社の業績構造で特筆すべきは二輪車の海外市場における力強い成長力です。インドやインドネシアをはじめとするASEAN地域では、中間所得層の拡大とプレミアムモデルの需要増が牽引し、高水準の利益率を叩き出しています。脱炭素化に向けたEV二輪の投入や電動モビリティ技術への投資も着実に進展しており、事業基盤の厚みは揺らいでいません。
それにもかかわらず「暴落」と騒がれた背景には、コロナ特需で過去最高益を押し上げた欧米のアウトドア・レジャー需要(大型船外機や水上バイク、サイド・バイ・サイドなど)の一服と、流通在庫の適正化に伴う利益率の一時的な鈍化があります。ネット上では「マリン事業の失速=会社全体の衰退」という極端な二元論が語られがちですが、実態は「特需からの平時への軟着陸プロセス」であり、事業ポートフォリオ全体で見れば新興国二輪が下支えする分散効果が十分に機能しています。
噂の真偽を徹底検証|株主優待「改悪」の真相と配当金権利確定日の落とし穴
ネット上の掲示板やSNSで定期的に浮上し、個人投資家を不安に陥れるのが「ヤマハ発動機の株主優待が改悪された」という噂です。この情報の出所を調査すると、実施された株式分割に伴う制度変更が、一部の個人投資家に誤解されたまま拡散したことが発覚しました。
同社は投資単位当たりの金額を引き下げ、より幅広い投資家層を呼び込む目的で1株から3株への株式分割を実施しました。これに伴い、株主優待制度の獲得に必要な保有株数やポイント付与の基準が見直されました。分割前の100株(現行の300株相当)を保有し続けている株主にとっては実質的な優待価値に不利益がない設計であるにもかかわらず、分割後の100株保有時のポイント付与率だけを切り取った情報がネット上で独り歩きし、「改悪」のレッテルを貼られてしまったのが噂の真相です。
また、インカムゲインを狙う投資家が注意すべきは配当金の権利確定日を巡る落とし穴です。同社の配当は原則として6月30日(中間)と12月31日(期末)の年2回実施されます。権利付き最終日に向けて株価が上昇しやすい反面、権利落ち日には配当相当分以上の急激な株価調整に見舞われるケースが少なくありません。掲示板では「高配当につられて買ったら権利落ちで大損した」という嘆きが定番化していますが、これは企業のファンダメンタルズではなく、配当取りを目的とした短期資金の出入りによる需給要因です。
【徹底比較】主要指標から見る財務健全性とPBR1倍割れ対策の全貌
ネット上の主観的な書き込みに惑わされないためには、公式発表データに基づいた客観的指標の把握が欠かせません。東京証券取引所からの要請を受け、日本企業全体で「資本コストや株価を意識した経営」が強く求められる中、ヤマハ発動機の財務データと資本政策はどのような位置にあるのでしょうか。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(株価純資産倍率) | 1.0倍〜1.2倍前後(株価水準により変動) | 1.0倍が解散価値の基準線 | 一時期のPBR1倍割れ水準から対策(自社株買い・増配)を講じ、是正傾向にあるが依然として割安感あり。 |
| 予想配当利回り | 約3.8%〜4.3%(レンジ推移) | 東証プライム平均:約2.0%〜2.3% | プライム市場平均を大きく上回る高水準。累進的配当方針と強固な株主還元意欲の表れ。 |
| 自己資本比率 | 45%〜50%前後 | 製造業の安全基準:40%以上 | 金融サービス事業を抱えながらも極めて強固な財務体質。倒産リスクは極小レベル。 |
| 海外売上高比率 | 約90%(アジア・北米・欧州) | グローバル企業平均:50%〜60% | 国内市場の人口減少リスクを完全に回避。新興国の人口動態をダイレクトに取り込める体制。 |
上記のデータが示す通り、企業としての稼ぐ力と財務基盤は盤石です。東証の「PBR1倍割れ要請」以降、同社経営陣は総還元性向の引き上げや機動的な自己株式取得を積極的に発表しています。掲示板の悲観的なコメントは、こうした企業の構造改革のスピード感やバランスシートの改善効果を過小評価している側面が否めません。
一般に知られていない盲点|トヨタ提携関係の深層と2026年の目標株価動向
ネット上の個人投資家の間でしばしば見過ごされがちな重要ファクターが、トヨタ自動車との長年にわたる強固な提携関係です。両社の協業は単なる資本保有にとどまらず、自動車の歴史を塗り替えた名車「トヨタ・2000GT」の共同開発から、レクサス向け高回転型V型エンジンの開発・供給に至るまで、半世紀以上にわたって技術の深層で結ばれています。
次世代モビリティへの変革期においても、両社は水素エンジンや合成燃料(e-fuel)といったマルチパスウェイ戦略において足並みを揃えています。電動化一辺倒のシナリオから、エンジン技術の脱炭素化へと世界の潮目が再評価される中、ヤマハ発動機が誇る超精密な内燃機関技術は、トヨタグループのカーボンニュートラル戦略においても極めて重要なピースとして機能しています。
国内外の大手証券アナリストによる目標株価の最新動向を検証すると、多くの投資銀行や調査機関が設定するコンセンサス目標株価は、現在の実勢価格に対して一定の上値余地を織り込んだ設定となっています。プロのアナリストたちは、マリン事業の在庫消化が進み利益率が再拡大するタイミングを見据えており、「足元の割安圏は中長期視点での好機」と捉える見解が主流です。掲示板の短期的な騒乱と、機関投資家の冷静なシナリオの間には、明確な温度差が存在します。
【プロの結論】投資家心理から読み解く「買い時」の判断基準|向いている人・慎重になるべき人
行動経済学の研究において、人間は「利益を得た喜び」よりも「同額の損失を被った痛み」を約2倍強く感じる「プロスペクト理論(損失回避バイアス)」が実証されています。株価が一時的に下落すると、掲示板に過剰な恐怖とネガティブな言説が溢れるのは、まさにこの心理的トラップが群集全体に伝播するためです。また、過去の最高値に思考が縛られる「アンカリング効果」も、冷静な判断を狂わせる要因となります。
ヤマハ発動機への投資において、失敗を避けるための客観的な判断基準を以下に提示します。
✅ ヤマハ発動機への投資が向いている人
- 長期保有で安定した配当インカムを狙いたい人:年4%前後の配当利回りと、強固なキャッシュフローに裏打ちされた還元方針は、長期保有の資産形成に合致します。
- 新興国の成長性をポートフォリオに取り入れたい人:インドをはじめとするアジア地域の旺盛なモビリティ需要を取り込めるグローバル展開力があります。
- 短期的な値動きに動じないメンタルを持つ人:為替や景気サイクルの波を理解し、掲示板の雑音に惑わされず数年単位で構えられる投資家には、過去の局面同様、下落局面が「絶好の仕込み時」となり得ます。
❌ いま投資を慎重に検討すべき・見送るべき人
- 数日から数週間のスイングトレードで短期差益を狙う人:為替レートの変動やマクロ経済指標に振られやすく、ボラティリティに巻き込まれて損切りを強いられるリスクがあります。
- 含み損に耐えられず毎日掲示板を監視してしまう人:市場のネガティブな書き込みに同調し、もっとも不利な底値圏で投げてしまう心理的リスクが極めて高いタイプです。
- 為替リスクを一切許容したくない人:円高局面では業績の下方修正要因となるため、為替変動の影響を排除したい場合は内需型銘柄を選ぶべきです。
【ヤマハ発動機の株価掲示板】に関するよくある質問(FAQ)
Q1:掲示板で「暴落」と騒がれていますが、今すぐ保有株を売却すべきですか?
A1:慌てて売却する必要はありません。掲示板で叫ばれる「暴落」の多くは、一時的な需給の悪化や短期筋の手仕舞いによるものです。同社の自己資本比率は約5割と極めて健全であり、事業の根幹が揺らいでいるわけではありません。企業のファンダメンタルズとご自身の投資期間(短期か長期か)を照らし合わせ、感情的な狼狽売りを避けることが肝要です。
Q2:株主優待と配当金の権利確定日はいつですか?また優待は本当に改悪されたのですか?
A2:権利確定日は中間が6月30日、期末が12月31日です。株主優待は12月末時点の株主を対象に実施されています。「優待改悪」の噂は株式分割(1株→3株)に伴う保有基準の再編が発端であり、分割前の100株(現行300株)を継続保有している株主の実質的な権利は維持されています。誤ったネットの風評に惑わされないよう、公式の投資家情報(IR)を確認してください。
Q3:トヨタ自動車との提携関係は、株価にどのようなプラスの影響をもたらしますか?
A3:強固な資本関係に加え、エンジン開発や水素燃料技術など次世代エネルギー分野での共同研究が継続しています。世界最大の自動車メーカーであるトヨタのサプライチェーンおよび開発プラットフォームと深く繋がっていることは、電動化移行期における事業の安定性と技術的な優位性を担保する強力な防壁となっています。
まとめ:掲示板のノイズを排しデータに基づく投資判断を
ヤマハ発動機の株価掲示板に渦巻く感情的な言葉の数々は、相場の急激な変動に対する個人投資家の迷いと焦燥を映し出す鏡にすぎません。ネットの噂や煽りコメントに一喜一憂していては、市場の思惑に振り回され、貴重な資産をすり減らすことになります。
同社が展開するグローバル事業の成長性、新興国二輪の圧倒的な収益力、そしてPBR是正に向けた積極的な株主還元姿勢という「硬いデータ」に立ち返れば、見るべき指標は極めて明快です。ノイズを排除し、事実に基づいた冷静なシナリオを描くことこそが、激動の相場環境で確固たる投資成果を掴み取るための決定的な条件と言えます。 (出典: ヤマハ 発動 機 株価 掲示板(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。